
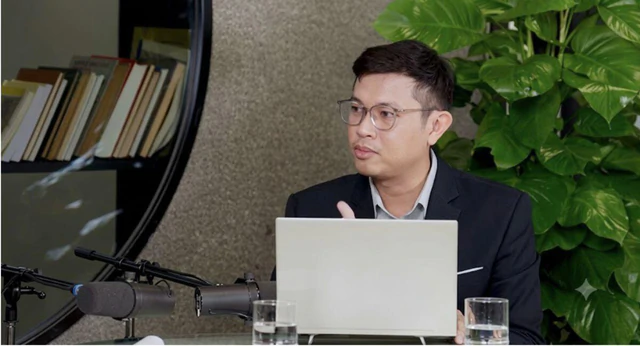
Ông Võ Công Bảo
Đừng cược vào giá nhà
Theo Báo cáo Thị trường Bất động sản tháng 7/2026 của REFI, trong quý II/2026, lợi suất cho thuê căn hộ bình quân toàn quốc còn 3,05%. Hà Nội ghi nhận mức thấp nhất, chỉ 2,32%, trong khi TP.HCM đạt 3,30%. Đà Nẵng là thị trường duy nhất có lợi suất cải thiện, lên 4,34%.
Phân khúc nhà phố cũng không nằm ngoài xu hướng này khi lợi suất cho thuê bình quân cả nước ở mức 2,29%. Trong đó, Hà Nội đạt 2,04%, TP.HCM là 2,31% và Đà Nẵng đạt 2,64%.
Chia sẻ tại Podcast Tài chính cá nhân chủ đề “Ba bước mua nhà để không bị 'hớ'” của VnExpress mới đây ông Võ Công Bảo, Giám đốc Tư vấn đầu tư Công ty Chứng khoán LPS, cho biết, với mục tiêu mua bất động sản để tạo dòng tiền, có 3 điểm quan trọng nhất là tỷ lệ lấp đầy, lợi suất cho thuê và nhu cầu cho thuê.
Theo chuyên gia Võ Công Bảo, lợi suất cho thuê được tính bằng tổng tiền thuê trong một năm chia cho giá trị bất động sản. Tại Việt Nam, mức bình quân khoảng 4%; riêng căn hộ chung cư đạt 4-6%, căn hộ dịch vụ 5-7%, còn nhà phố và mặt bằng kinh doanh khoảng 2%.
Để đánh giá hiệu quả đầu tư, nhà đầu tư nên khảo sát giá thuê thực tế tại các bất động sản tương đương trong cùng khu vực, đồng thời hỏi ban quản lý về tỷ lệ lấp đầy. Với mặt bằng kinh doanh, có thể tham khảo giá thuê từ người dân và các hộ kinh doanh lân cận.
Bên cạnh đó, cần xác định nhu cầu thuê thực tế bằng cách khảo sát các yếu tố xung quanh như nhà máy, văn phòng, trường học để nhận diện nhóm khách hàng tiềm năng. Nhà đầu tư cũng cần đánh giá nguồn cung hiện hữu, các đối thủ cạnh tranh và những dự án sắp gia nhập thị trường để dự báo nhu cầu thuê trong dài hạn.
Về tỷ suất lợi nhuận 3-5%/năm, thấp hơn nhiều so với những kênh đầu tư khác, nhiều nhà đầu tư băn khoăn đây có phải là một kênh hấp dẫn không?
Ông Võ Công Bảo cho rằng bất động sản không nên được định giá chỉ bằng lợi suất cho thuê. Nó còn là tài sản tăng trưởng và tài sản cân bằng dài hạn. Nghịch lý nằm ở chỗ, nếu người mua hoàn toàn trông chờ vào việc tăng giá để bù cho lợi suất cho thuê thấp, chẳng hạn 3,5%, thì bài toán đầu tư sẽ mất đi biên an toàn. Khi đó, đặt cược vào bất động sản cũng đồng nghĩa với đặt cược vào thị trường.
“Ví dụ, một nhà đầu tư vay tiền để mua căn hộ cho thuê nhưng chỉ đạt lợi suất 3,5%. Nếu căn hộ này không tăng giá, bài toán đầu tư của họ đã không hoàn thành. Nếu họ tiếp tục đặt cược vào việc tăng giá nhưng thị trường xảy ra một cú sụt giảm, dòng tiền từ cho thuê có thể không đủ để bù đắp phần thiếu hụt. Đó sẽ là bài toán họ phải giải”, ông phân tích.
Theo chuyên gia, người mua nhà với mục đích tạo dòng tiền cho thuê nên đặt mục tiêu tỷ suất cho thuê phù hợp nhất là bằng một nửa lãi suất tiền gửi ngân hàng. Trong giai đoạn này, lãi suất tiền gửi ngân hàng khoảng 8-9%, thì tỷ suất cho thuê nên nằm ở khoảng 4-5%. Đây có thể là một mức tham chiếu để đánh giá bài toán có khả thi hay không.
Tỷ suất này phụ thuộc vào rất nhiều yếu tố. Thứ nhất là nhu cầu, thứ hai là tổng nguồn cung và thứ ba là yếu tố mang tính địa phương. Ở Hà Nội, một số căn hộ cho thuê chỉ đạt khoảng 2% lợi suất. Trong khi đó, nếu đầu tư căn hộ cho thuê tại một khu vực có thể tạo tỷ suất cao trên giá trị tài sản, chẳng hạn Đà Nẵng, một thành phố du lịch, thì mức 4-5% vẫn hoàn toàn có thể đạt được.
Đừng quên khoản hao hụt
Liên quan đến chi phí khấu hao, ông Bảo cho rằng tỷ suất cho thuê cần được đặt cao hơn một chút, vì con số nói trên mới chỉ là khoản lãi thuần nhận từ người thuê. Nguyên nhân vì còn phải trừ rất nhiều chi phí, chẳng hạn chi phí quản lý, chi phí khấu hao, thuế giá trị gia tăng, thuế thu nhập cá nhân và chi phí bảo trì. Những khoản này chiếm khoảng 15-20%, khiến phần lợi nhuận thực tế còn lại giảm xuống.
“Do đó, khi tính toán, chúng ta phải đặt mức giá cho thuê trước chi phí cao hơn khoảng 1-1,5% nữa. Mình nghĩ như vậy sẽ an toàn hơn rất nhiều. Đồng thời, phải xem xét tỷ lệ lấp đầy. Theo quan sát của tôi, tỷ lệ lấp đầy trên thị trường phải ở mức 80-85% thì mới đảm bảo bài toán thành công; nếu dưới mức này, lợi nhuận sẽ bị ăn mòn khá nhiều”, ông nói.
Để xác định năng lực tài chính, ông Võ Công Bảo cho biết nhà đầu tư phải đặt ra những câu hỏi như: mình có bao nhiêu tiền, thu nhập hiện tại bao nhiêu và có quỹ dự phòng hay không? Quỹ dự phòng là yếu tố rất quan trọng. Nhiều người biết mình có bao nhiêu tiền, biết thu nhập của mình nhưng không bao giờ để ý đến quỹ dự phòng, rồi sử dụng toàn bộ tiền tiết kiệm để mua bất động sản.
Yếu tố thứ hai là khả năng chi trả, liên quan đến khoản vay. Chúng ta phải xác định vay như thế nào cho phù hợp, theo một công thức ra sao để sau khi trả hết khoản vay, chúng ta vẫn có thể duy trì cuộc sống bình thường.
“Đó là công thức 50-30 trong chi tiêu tài chính cá nhân, hoặc nguyên tắc chúng ta chỉ trả khoản vay khoảng 30% tổng thu nhập hàng tháng”, ông nhấn mạnh..
Vấn đề thứ ba là stress test, hay kiểm tra sức chịu đựng. Nhiều nhà đầu tư chỉ nghĩ về một thị trường màu xanh, nhưng trong đầu tư không chỉ nghĩ đến kịch bản đẹp nhất. Người thành công còn phải vẽ ra những kịch bản xấu để xem sức chịu đựng của bản thân như thế nào.
Kịch bản xấu có thể là lãi suất thả nổi tăng như giai đoạn này. Năm 2025, rất nhiều nhà đầu tư vay với lãi suất chỉ khoảng 7%, nhưng hiện nay lãi suất thả nổi có thể lên tới 13-14% mà nhiều người không nghĩ tới.
“Nếu đầu tư theo dòng tiền, chúng ta cũng phải đặt câu hỏi: nếu căn hộ trống 6 tháng liên tiếp thì sao? Một vấn đề lớn hơn nằm ở yếu tố chủ quan: nếu chúng ta mất việc, bị giảm lương hoặc mất khả năng lao động thì sao? Nếu những rủi ro kép đó xảy ra mà chúng ta vẫn chịu đựng được, tức là bài toán mua nhà đang tương đối ổn”, ông đặt vấn đề.
Vấn đề thứ tư cần lưu ý là kế hoạch nắm giữ. Theo chuyên gia, phải có kế hoạch nắm giữ rõ ràng, có thể là 1 năm, 2 năm, thậm chí 5 năm, 10 năm hoặc chỉ vài tháng. Bất động sản có tính thanh khoản thấp hơn rất nhiều so với cổ phiếu, vàng, trái phiếu hoặc tiền mặt. Khi cần bán gấp, chúng ta luôn rơi vào thế yếu, nên phải dự báo trước điều này.