
IPO khởi sắc, chất lượng mới là thước đo
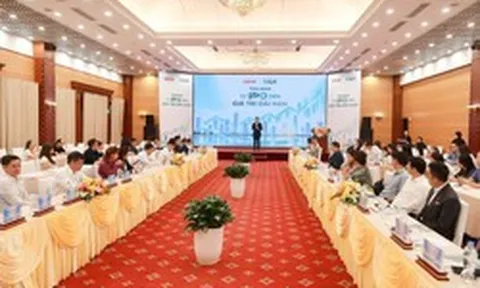
Chiều 21/10, Báo điện tử Tuổi Trẻ phối hợp cùng Công ty cổ phần Chứng khoán KAFI tổ chức tọa đàm “Từ IPO đến giá trị dài hạn”. Phát biểu tại tọa đàm, bà Lê Thị Việt Nga, Phó chủ tịch Ủy ban Chứng khoán Nhà nước (UBCKNN) nhấn mạnh, thị trường chứng khoán giữ vai trò thu hút nguồn vốn trung và dài hạn cho nền kinh tế, trong đó IPO (chào bán cổ phiếu lần đầu ra công chúng) là hoạt động quan trọng.
Theo bà Nga, phát triển thị trường IPO không chỉ là gia tăng số doanh nghiệp chào bán hay quy mô giao dịch, mà quan trọng hơn là nâng cao chất lượng doanh nghiệp, tính minh bạch và hiệu quả sử dụng nguồn vốn huy động từ công chúng.
Từ cuối năm 2025 đến nay, có 10 doanh nghiệp thực hiện IPO, với tổng giá trị huy động đạt 60.900 tỉ đồng, gấp hơn 9 lần tổng giá trị của 4 năm trước đó cộng lại. Trong số này, 7 doanh nghiệp đã niêm yết, 3 doanh nghiệp đang làm thủ tục niêm yết.
Ở bình diện rộng hơn, giá trị huy động vốn qua thị trường chứng khoán và thị trường trái phiếu doanh nghiệp riêng lẻ tăng từ khoảng 413.000 tỉ đồng năm 2023 lên 550.000 tỉ đồng năm 2024 và 764.000 tỉ đồng năm 2025. Riêng 9 tháng đầu năm 2026, con số này đạt 564.000 tỉ đồng. Trong khi đó, giai đoạn 2021-2024 có 16 doanh nghiệp IPO, tổng vốn huy động 6.500 tỉ đồng.
Bà Nga cho biết các quy định pháp luật chứng khoán sửa đổi theo hướng tạo điều kiện gắn IPO với niêm yết đã giúp rút ngắn thời gian đưa cổ phiếu lên sàn từ 90 ngày xuống còn 30 ngày. Việc đẩy nhanh quá trình này vừa bổ sung nguồn cung cho thị trường, vừa mở rộng khả năng huy động vốn trung và dài hạn của doanh nghiệp. Định hướng của Chính phủ, Bộ Tài chính và UBCKNN là phát triển thị trường chứng khoán thành kênh cung ứng vốn quan trọng, đáp ứng nhu cầu ngày càng tăng cho mở rộng sản xuất, đổi mới công nghệ và chuyển đổi số.
Theo ông Bùi Thế Anh, Giám đốc EY-Parthenon – Chiến lược và Thực thi, Công ty cổ phần Tư vấn EY Việt Nam, kết quả IPO cần được nhìn nhận qua bốn yếu tố: tiếp cận đúng nhóm nhà đầu tư; tạo chuyển đổi thực chất trong quản trị và vận hành; sử dụng hiệu quả nguồn vốn, trong bối cảnh thiếu vốn dài hạn; và duy trì niềm tin của cổ đông.
Ở góc nhìn nhà đầu tư tổ chức, ông Nguyễn Nghĩa Tuấn, Phó tổng giám đốc Công ty TNHH Quản lý quỹ SSI (SSIAM) cho rằng, việc thẩm định IPO cần bắt đầu từ bức tranh vĩ mô, triển vọng thị trường và ngành, rồi mới đi sâu vào năng lực, triển vọng của doanh nghiệp. Phân tích này giúp nhận diện cơ hội và rủi ro, thay vì chỉ dựa vào kết quả kinh doanh trước IPO hoặc kỳ vọng tăng giá.
Theo ông Đặng Trần Phục, Chủ tịch HĐQT Công ty cổ phần AZfin Việt Nam, hơn 80% cổ phiếu IPO tại Việt Nam có diễn biến kém tích cực sau một năm niêm yết. Việc phân phối hết cổ phiếu trong đợt chào bán, đặc biệt khi một phần đáng kể do cổ đông nội bộ mua, chưa đủ chứng minh thương vụ thành công. Thành công thực chất đòi hỏi huy động vốn hiệu quả, thu hút đúng nhà đầu tư và tạo nền tảng tăng trưởng lâu dài.
Trách nhiệm sau IPO quyết định giá trị
Ông Đặng Trần Phục cho rằng, IPO không nên là điểm kết thúc để doanh nghiệp bán cổ phần, thu tiền, mà phải mở đầu cho quá trình huy động vốn dài hạn, nâng cao quản trị và phát triển bền vững. Khoảng cách giữa kỳ vọng giá bán của doanh nghiệp và mức giá nhà đầu tư chấp nhận có thể tạo ra mâu thuẫn định giá.
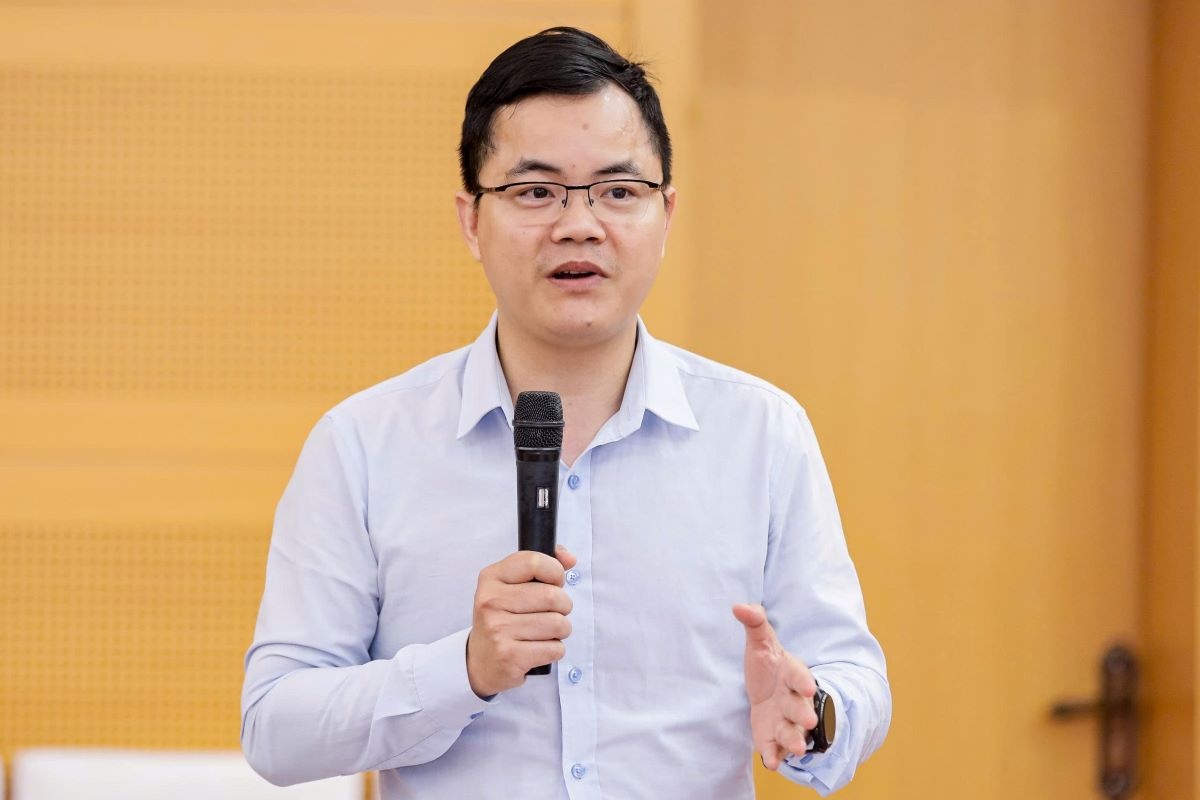
Ông Đặng Trần Phục
Nếu coi IPO là đích đến, doanh nghiệp có nguy cơ chưa chuẩn bị đầy đủ cho giai đoạn hoạt động với tư cách công ty đại chúng. Bản cáo bạch có thể đưa ra những dự báo tăng trưởng hấp dẫn, nhưng nếu kế hoạch thiếu cơ sở hoặc năng lực thực hiện không tương xứng, cam kết lợi nhuận sau vài năm sẽ khó thành hiện thực. Doanh nghiệp cần cân bằng lợi ích và xây dựng chiến lược cho cả trước lẫn sau IPO.
Trước hết, nguồn vốn huy động phải phục vụ kế hoạch phát triển dài hạn, không đơn thuần tạo cơ hội để cổ đông hiện hữu bán cổ phần và thu lợi ngắn hạn. Các dự báo trong bản cáo bạch cần thận trọng, có căn cứ và phù hợp năng lực thực tế. Việc đưa ra mục tiêu quá lạc quan để thu hút người mua có thể làm suy giảm niềm tin khi doanh nghiệp không đạt được cam kết.
Theo ông Đặng Trần Phục, doanh nghiệp cũng cần tìm kiếm nhà đầu tư chiến lược có uy tín, năng lực và khả năng tạo giá trị cộng hưởng. Ngoài vốn, đối tác phù hợp có thể hỗ trợ thị trường, bán hàng, công nghệ, quản trị hoặc những năng lực doanh nghiệp còn thiếu. Chất lượng cổ đông vì thế quan trọng không kém số tiền huy động được.
Sau IPO, doanh nghiệp phải nâng cao năng lực quan hệ cổ đông, cung cấp thông tin minh bạch, nhất quán và duy trì đối thoại thường xuyên với nhà đầu tư. Minh bạch và trách nhiệm giải trình phải trở thành nguyên tắc xuyên suốt sau IPO. Quan hệ cổ đông yếu có thể làm suy giảm niềm tin, giảm sự gắn bó của nhà đầu tư và gây áp lực lên giá cổ phiếu, khiến thị giá không phản ánh đầy đủ giá trị doanh nghiệp.
Về phía nhà đầu tư, tham gia IPO đòi hỏi thẩm định độc lập và kỹ lưỡng. Bản cáo bạch, kế hoạch kinh doanh, năng lực ban lãnh đạo, triển vọng ngành và khả năng thực hiện mục tiêu công bố đều cần được xem xét. Nhà đầu tư có thể phối hợp với công ty chứng khoán để gặp gỡ doanh nghiệp, khảo sát thực tế và đánh giá chiến lược, quản trị.
IPO nên được xem là cơ hội đầu tư dài hạn, không phải kênh kiếm lời nhanh nhờ kỳ vọng giá cổ phiếu tăng ngay khi lên sàn. Một doanh nghiệp tốt chưa chắc là cổ phiếu tốt nếu mức giá mua quá cao. Bởi vậy, bên cạnh chất lượng và triển vọng tăng trưởng, định giá là yếu tố quyết định biên an toàn.
Theo ông Đặng Trần Phục, nhà đầu tư nên cân nhắc mức giá thấp hơn khoảng 20% so với giá trị doanh nghiệp được định giá để giảm rủi ro nếu giả định tăng trưởng hoặc diễn biến thị trường không như kỳ vọng.
Từ góc độ cơ quan quản lý, ông Bùi Ngọc Huyên, Phó trưởng ban Quản lý chào bán chứng khoán thuộc UBCKNN nhấn mạnh, IPO không phải đích đến mà là khởi đầu cho giai đoạn trách nhiệm cao hơn với cổ đông và thị trường. Sau khi huy động vốn từ công chúng, doanh nghiệp phải thực hiện nghĩa vụ pháp lý, đặc biệt ở ba nhóm nhiệm vụ: công bố thông tin đầy đủ; sử dụng vốn đúng phương án; tăng cường trách nhiệm giải trình, nâng cao quản trị công ty và bảo vệ quyền lợi cổ đông.
Như bà Lê Thị Việt Nga nhấn mạnh, mục tiêu dài hạn là xây dựng thị trường vốn hiện đại, nơi nguồn vốn được huy động minh bạch, phân bổ hiệu quả và chuyển hóa thành giá trị bền vững cho doanh nghiệp, nhà đầu tư và nền kinh tế.
IPO chỉ thực sự thành công khi doanh nghiệp sử dụng hiệu quả nguồn vốn, thực hiện cam kết, minh bạch thông tin và đồng hành với cổ đông sau niêm yết; còn nhà đầu tư dựa trên giá trị nội tại, thẩm định độc lập và tránh chạy theo sóng ngắn hạn. Khi trách nhiệm của doanh nghiệp, kỳ vọng của nhà đầu tư và yêu cầu quản lý được kết nối, IPO mới có thể trở thành điểm khởi đầu cho tăng trưởng bền vững.