
Khách hàng nhận được thông báo rà soát nhà đất thế chấp thuộc diện giải tỏa
Anh Xuân Bách cho biết tối 3/11 nhận được tin nhắn từ Woori Bank đề nghị rà soát tình trạng nhà đất đang thế chấp. Theo đó, khách hàng có tài sản đã được thông báo giải tỏa, đã giải tỏa hoặc nằm trong kế hoạch giải tỏa cần phản hồi với ngân hàng trước ngày 4/11/2026.
Ngân hàng cũng lưu ý, nếu không nhận được phản hồi, Woori Bank sẽ hiểu rằng tài sản bảo đảm không thuộc diện bị ảnh hưởng.
Anh Bách cho biết hiện đang có một khoản vay thế chấp nhà đất tại ngân hàng này.
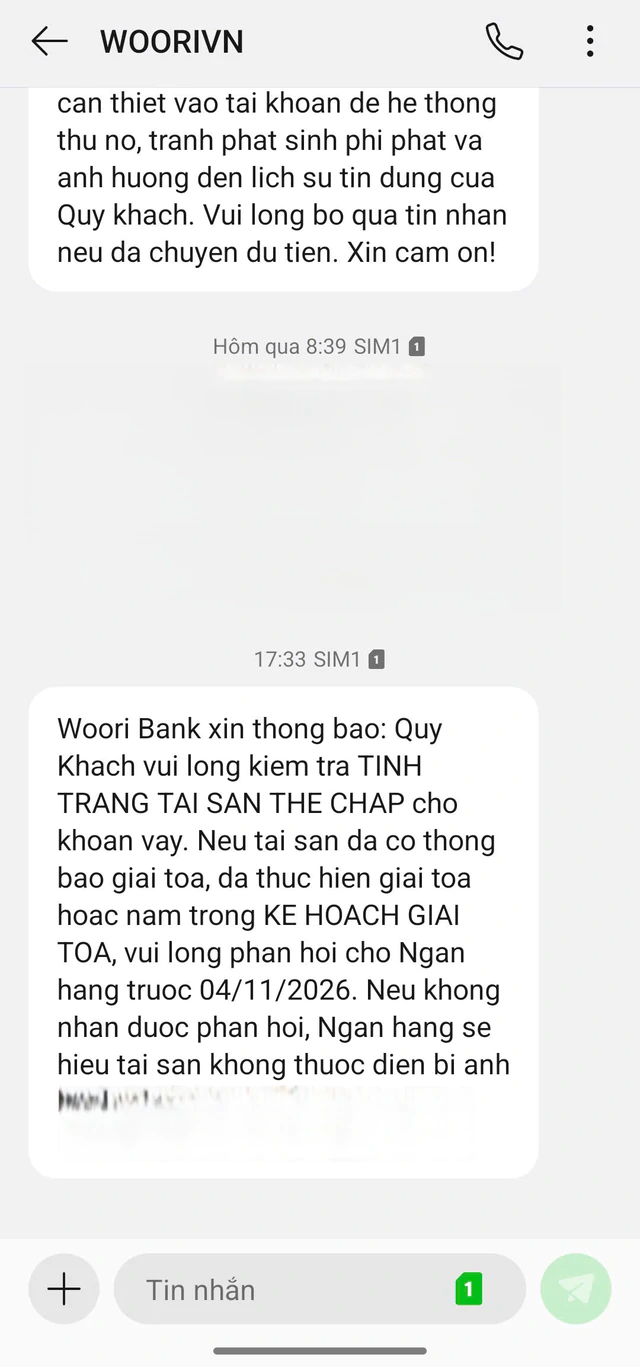
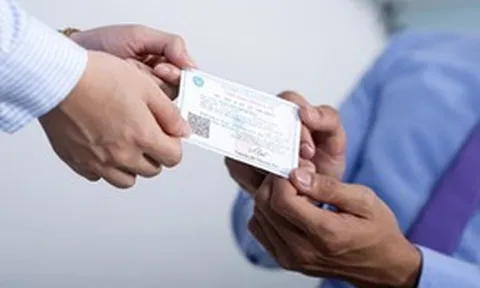
Khách hàng nhận được thông báo rà soát nhà đất thế chấp.
Động thái trên diễn ra trong bối cảnh nhiều hộ dân tại Hà Nội đang lo lắng khi nhà, đất nằm trong khu vực được quy hoạch để triển khai các dự án hạ tầng, chỉnh trang đô thị hoặc thuộc diện thu hồi. Với những người đã thế chấp nhà đất để vay ngân hàng, câu hỏi đặt ra không chỉ là phương án bồi thường, tái định cư mà còn là số phận khoản vay khi tài sản bảo đảm bị giải tỏa.
Gần đây, sau khi HĐND TP Hà Nội thông qua cơ chế xử lý các vi phạm tại một số dự án do Mường Thanh đầu tư, nhiều cư dân tại những khu chung cư liên quan cũng đứng trước nỗi lo tương tự: Nhà có nguy cơ bị xử lý trong khi khoản vay mua nhà vẫn chưa trả hết.
Chị Ngọc Thu, cư dân tại chung cư Đại Thanh, cho biết gia đình mua căn hộ diện tích 60m2 bằng khoản vay ngân hàng 800 triệu đồng. Mỗi tháng, hai vợ chồng phải trả cả gốc lẫn lãi khoảng 9 triệu đồng. Hiện căn hộ được rao bán với giá hơn 2,5 tỷ đồng nhưng không có người hỏi mua.
"Chúng tôi chỉ nghĩ những căn hộ thuộc các tầng xây vượt tầng hoặc sử dụng sai công năng mới bị xử lý, không ngờ có ngày cả tòa nhà có tên trong diện vi phạm. Tôi đã cẩn thận chọn căn có sổ đỏ, giấy tờ mua bán đầy đủ nhưng vẫn không hết lo lắng", chị Thu chia sẻ.
Không chỉ những người mua căn hộ chung cư, các hộ dân có nhà đất nằm trong khu vực dự kiến cải tạo, chỉnh trang đô thị cũng đang đối mặt với bài toán tương tự.
Anh Nguyễn Long, sống tại phường Vĩnh Hưng (Hà Nội), cho biết gia đình đã sinh sống tại khu vực này qua 3 thế hệ. Căn nhà rộng 60m2 của gia đình vừa được xây dựng lại, có lắp thang máy nhưng mới đây, khi địa phương lấy ý kiến về dự thảo quy hoạch cải tạo, chỉnh trang và tái thiết đô thị Vĩnh Hưng, gia đình anh được biết diện tích đất có thể chỉ còn khoảng 30m2.
Điều khiến anh Long lo lắng hơn là căn nhà mới xây được 3 tháng, trong khi gia đình vẫn đang có khoản nợ ngân hàng 2 tỷ đồng.
Nếu dự án được triển khai, phương án xử lý căn nhà, giấy chứng nhận quyền sử dụng đất đang thế chấp cũng như khoản vay còn lại sẽ ra sao là những vấn đề gia đình anh chưa có lời giải.
Nhiều hộ dân tại Hà Nội đang lo lắng khi nhà, đất nằm trong khu vực được quy hoạch để triển khai các dự án hạ tầng, chỉnh trang đô thị hoặc thuộc diện thu hồi.
Đền bù 3 tỷ đồng nhưng dư nợ 5 tỷ, người vay phải xoay đâu ra tiền trả ngân hàng?
Tại thời điểm tháng 5/2026, ông Nguyễn Quốc Hùng, khi đó giữ chức Phó Chủ tịch Hiệp hội Ngân hàng, từng cho biết hiện chưa có cơ chế cụ thể để xử lý triệt để các trường hợp tài sản bảo đảm bị giải tỏa nhưng số tiền đền bù không đủ thanh toán khoản vay.
Theo ông Hùng, tiền đền bù được thực hiện theo khung giá Nhà nước, song trong nhiều trường hợp mức giá này chưa tương xứng với giá trị thực tế trên thị trường. Người dân có thể nhận được khoản bồi thường thấp hơn nhiều so với giá trị tài sản, từ đó gặp khó khăn trong việc thanh toán nghĩa vụ với ngân hàng.
Trong khi đó, khi tài sản bảo đảm bị thu hồi, dù người vay vẫn cố gắng trả nợ hàng tháng, ngân hàng vẫn phải đánh giá lại mức độ rủi ro của khoản vay.
Nếu khách hàng còn tài sản khác để bổ sung bảo đảm, việc xử lý sẽ tương đối thuận lợi. Ngược lại, với những trường hợp không có tài sản thay thế, áp lực tài chính sẽ rất lớn.
Ông Hùng lấy ví dụ, một người có khoản dư nợ ngân hàng 5 tỷ đồng nhưng chỉ được đền bù 3 tỷ đồng khi tài sản bị thu hồi. Khi đó, người vay phải tự xoay xở thêm 2 tỷ đồng để tất toán khoản vay.
"Ngân hàng cũng rất chia sẻ với người dân, nhưng bản thân họ phải đảm bảo khả năng thu hồi nợ. Đây là bài toán khiến nhiều ngân hàng băn khoăn", ông Hùng nhấn mạnh.
Theo ông Hùng, hiện chưa thể đưa ra ngay một kiến nghị cụ thể bởi vấn đề liên quan đồng thời đến cơ chế đền bù đất đai và các quy định về tín dụng ngân hàng.
Một trong những phương án được đặt ra là xem xét giãn, hoãn nợ cho người vay trong thời gian chờ bố trí tái định cư hoặc ổn định cuộc sống. Tuy nhiên, để triển khai giải pháp này cần có cơ sở pháp lý và hướng dẫn từ Ngân hàng Nhà nước.
"Giãn, hoãn nợ thì phải có quy định, phải sửa cơ chế chính sách và cần có kiến nghị lên Ngân hàng Nhà nước. Nhưng vẫn cần theo dõi thêm thực tế để có giải pháp phù hợp", ông cho biết.