
Mở rộng quy mô đi đôi với kiểm soát rủi ro
Trong bối cảnh lãi suất có xu hướng tăng, điều kiện kinh tế vĩ mô còn nhiều thách thức và chất lượng tài sản toàn ngành ngân hàng chịu áp lực, việc cân bằng giữa tăng trưởng tín dụng và kiểm soát rủi ro trở thành yêu cầu trọng tâm đối với các tổ chức tín dụng. Theo ước tính của SSI Research, tỷ lệ nợ xấu của các ngân hàng trong danh sách theo dõi đến cuối quý III/2026 tăng 12 điểm cơ bản (bps) so với quý liền trước, riêng nhóm ngân hàng thương mại cổ phần ghi nhận mức tăng 19 bps.
Trước những biến động của thị trường, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank; HoSE: VPB) tập trung mở rộng tín dụng có chọn lọc, ưu tiên những phân khúc có tiềm năng tăng trưởng, đồng thời tăng cường kiểm soát chất lượng tài sản. Theo ông Phùng Duy Khương, Phó Tổng giám đốc Thường trực phụ trách phía Nam - Giám đốc Khối Khách hàng cá nhân VPBank, ngay từ đầu năm, ngân hàng đã xác định rõ các lĩnh vực ưu tiên, với hai động lực tăng trưởng chủ lực là khách hàng cá nhân và doanh nghiệp vừa và nhỏ (SME), song song với việc duy trì kỷ luật thẩm định và quản trị rủi ro xuyên suốt quá trình cấp tín dụng.
Chiến lược này góp phần giúp VPBank duy trì đà mở rộng quy mô đi cùng với chất lượng tài sản được kiểm soát. Kết thúc quý III/2026, dư nợ cấp tín dụng riêng lẻ của ngân hàng đạt 1,1 triệu tỷ đồng, tăng gần 30% so với cuối năm 2025 và 4% so với quý liền trước, với tăng trưởng ghi nhận ở tất cả các phân khúc. Đáng chú ý, trong khi tỷ lệ nợ xấu toàn ngành có xu hướng gia tăng, tỷ lệ nợ xấu (NPL) riêng lẻ của VPBank theo Thông tư 31 vẫn duy trì quanh 2%, thấp hơn mục tiêu 2,5%; NPL hợp nhất được kiểm soát dưới 3%.
Để tăng trưởng tín dụng đồng đều, đặc biệt ở những phân khúc cần kiểm soát rủi ro chặt như tín chấp, VPBank đã triển khai đồng thời 4 nhóm giải pháp. Trước hết, ngân hàng tập trung củng cố năng lực thẩm định hồ sơ và kiểm soát rủi ro. Đồng thời, AI và số hóa cũng được ứng dụng vào hoạt động thẩm định tín dụng, giúp VPBank kịp thời kiểm soát những rủi ro về gian lận.
Bên cạnh đó, VPBank tập trung khai thác phân khúc hộ kinh doanh với khoảng 1,2 triệu khách hàng hiện hữu. Trong giai đoạn vừa qua, những chính sách về lành mạnh hóa thông tin thuế, kê khai doanh thu của hộ kinh doanh, cùng dữ liệu từ đối tác fintech giúp VPBank có thêm thông tin để nâng cao chất lượng thẩm định với nhóm khách hàng này.
Ngoài ra, trong 9 tháng đầu năm, VPBank còn tập trung vào hai phân khúc trọng điểm khác là cho vay sản xuất, kinh doanh phục vụ khách hàng hộ kinh doanh và tiếp tục phát huy thế mạnh mảng cho vay ôtô, nơi ngân hàng chiếm 55 – 60% thị phần. Đồng thời, năng lực thu hồi nợ cũng là nền tảng quan trọng, hỗ trợ VPBank mở rộng tín dụng một cách an toàn và chủ động.
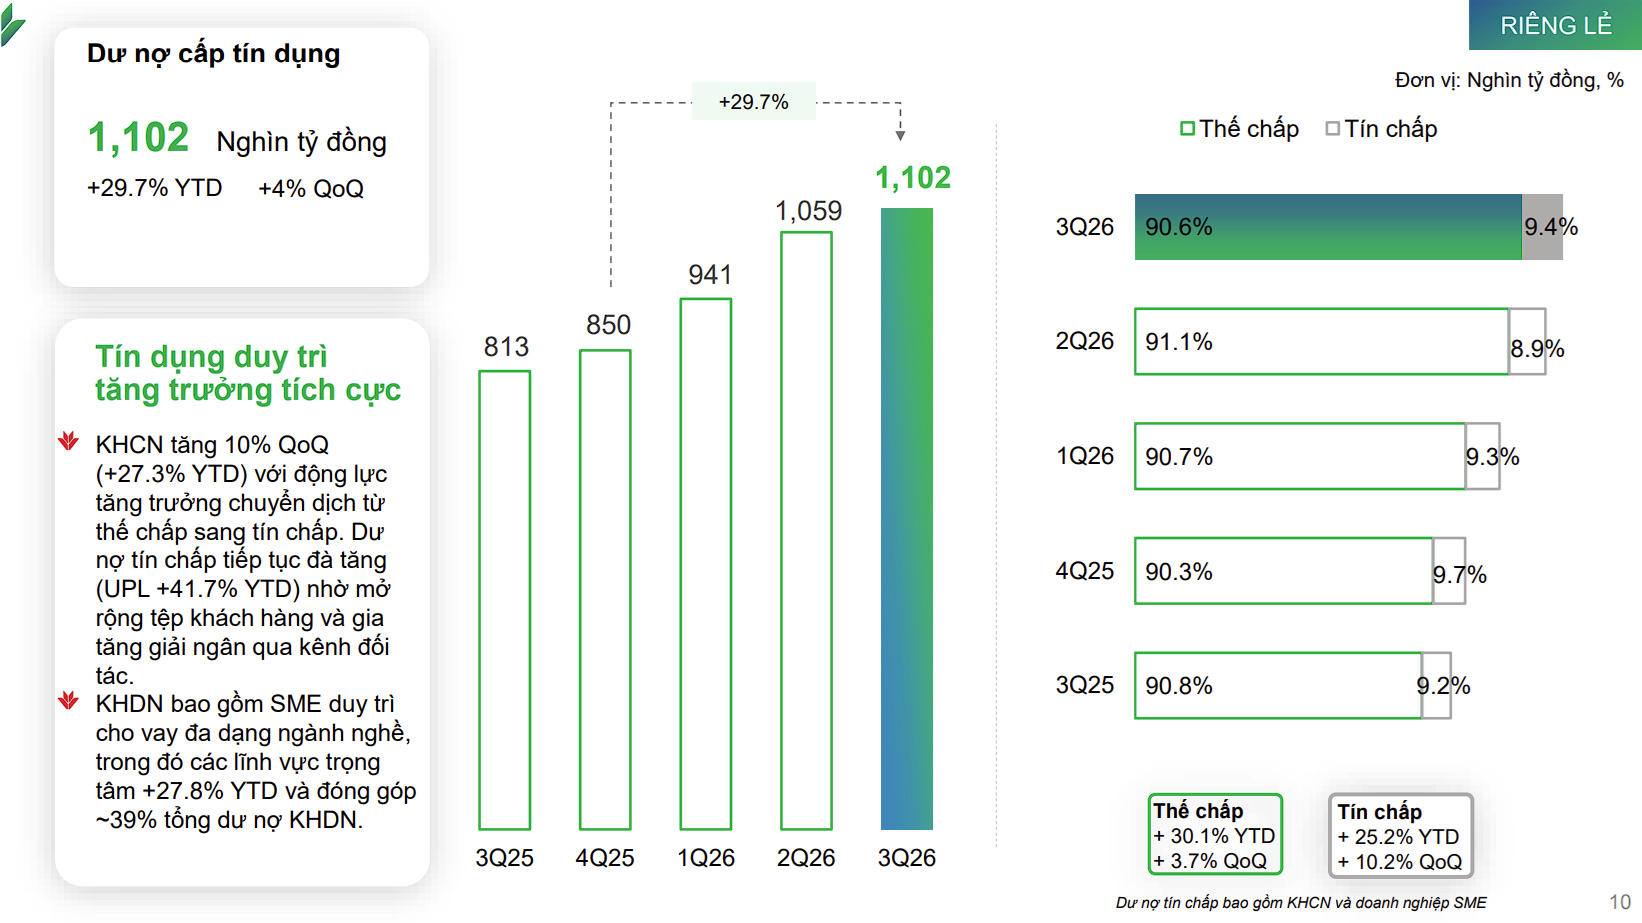
VPBank duy trì tăng trưởng tích cực ở nhiều phân khúc khách hàng. (Ảnh: VPBank).
Huy động tăng trưởng nhanh hơn tín dụng
Bên cạnh năng lực thẩm định và kiểm soát rủi ro, tăng trưởng tín dụng của VPBank còn được hỗ trợ bởi kết quả huy động vốn mạnh mẽ.
Theo bà Lưu Thị Thảo, Phó Tổng Giám đốc Thường trực và Giám đốc Điều hành cao cấp VPBank, sau 9 tháng, ngân hàng thuộc nhóm dẫn đầu về huy động thị trường 1. Tăng trưởng huy động của VPBank vượt trội so với trung bình của toàn ngành và cũng cao hơn tăng trưởng tín dụng, qua đó trở thành bệ đỡ vững chắc cho hoạt động kinh doanh. Đặc biệt, ở phân khúc khách hàng cá nhân, huy động vốn của VPBank tăng 36% so với đầu năm và khoảng 10% so với quý liền trước.
Song song với huy động trong nước, VPBank tiếp tục đa dạng hóa nguồn vốn quốc tế. Trong 9 tháng, ngân hàng huy động 2,2 tỷ USD từ các thị trường quốc tế, là một trong những động lực quan trọng giúp VPBank hiện thực hóa chiến lược tăng trưởng quy mô.
Ông Phùng Duy Khương cho biết, kết quả trên đến từ hàng loạt giải pháp khác nhau, trước hết là chiến lược khai thác tối đa tệp khách hàng đang có tài khoản và gửi tiết kiệm ở VPBank. Đi theo chiến lược "phủ phân khúc", ngân hàng mở rộng hiện diện trên toàn bộ các nhóm khách hàng, từ phân khúc cao cấp (Private), ưu tiên (Diamond) đến trung lưu và cận trung lưu, đồng thời phát triển các sản phẩm, giải pháp tài chính được "may đo" theo nhu cầu và đặc điểm riêng của từng nhóm, qua đó gia tăng khả năng khai thác và phục vụ khách hàng trên toàn hệ sinh thái.
Đến cuối quý III, phân khúc Private và Diamond đóng góp khoảng 75% huy động từ khách hàng cá nhân. Bên cạnh đó, sau 9 tháng, nhờ hàng loạt chính sách được thiết kế riêng, huy động từ hai phân khúc trung lưu và cận trung lưu tăng khoảng 22.000 tỷ đồng.
Đồng thời, VPBank cũng triển khai đa dạng hóa sản phẩm và chính sách huy động, với các chương trình khuyến mãi được thiết kế theo kỳ hạn và nhu cầu khác nhau. Ngân hàng cũng đưa huy động vốn thành ưu tiên hàng đầu tại các đơn vị kinh doanh trên cả nước.
Bước sang quý IV, trong bối cảnh các ngân hàng đang hưởng ứng định hướng giảm lãi suất huy động của Chính phủ và Ngân hàng Nhà nước, VPBank kỳ vọng mặt bằng lãi suất tại các kỳ hạn sẽ được điều chỉnh hợp lý hơn, trong khi vẫn duy trì động lực tăng trưởng huy động vốn, qua đó hoàn thành các mục tiêu đã đề ra.