
Tăng trưởng trên nhiều nền tảng, lợi nhuận vượt kế hoạch năm
Sau 9 tháng năm 2026, Masan Group (HOSE: MSN) ghi nhận 10.325 tỷ đồng lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI), tăng 131,1% so với cùng kỳ, vượt kế hoạch cơ sở cả năm đã điều chỉnh là 10.000 tỷ đồng và cao gấp khoảng 1,5 lần kết quả năm 2025.
Kết quả này được hỗ trợ bởi tăng trưởng trên nhiều nền tảng kinh doanh. Masan Consumer (HOSE: MCH) ghi nhận tốc độ tăng doanh thu quý III nhanh nhất trong ba năm, WinCommerce cải thiện khả năng sinh lời cùng quá trình mở rộng mạng lưới, trong khi Masan High-Tech Materials (UPCoM: MSR) gia tăng đóng góp nhờ điều kiện thị trường vonfram thuận lợi. Doanh thu hợp nhất 9 tháng của Tập đoàn đạt 89.118 tỷ đồng, tăng 52,7%.
Quy mô kinh doanh mở rộng đi cùng hiệu quả vận hành cải thiện. EBITDA 9 tháng đạt 19.451 tỷ đồng, tăng 59,4%, vượt kết quả cả năm 2025. Riêng quý III, NPAT Pre-MI đạt 4.552 tỷ đồng, tăng 144% so với cùng kỳ, trong bối cảnh chi phí tài chính thuần giảm 11,5%.
Bên cạnh đóng góp từ giá vonfram, tăng trưởng tại mảng tiêu dùng – bán lẻ đang tạo nền tảng cho giai đoạn tiếp theo. Danh mục sản phẩm có giá trị cao mở rộng, hiệu suất cửa hàng cải thiện và khả năng tự tài trợ phát triển giúp Masan có thêm dư địa tăng lợi nhuận, đồng thời bổ sung nguồn lực tái đầu tư và giảm nợ.
Thương hiệu nâng giá trị, bán lẻ tự tạo nguồn lực mở rộng
Quý III/2026, Hệ điều hành Tiêu dùng (cOS) của Masan đạt doanh thu 22.656 tỷ đồng và NPAT Pre-MI 3.640 tỷ đồng, đều tăng hơn 18% so với cùng kỳ. Hai động lực chính là phát triển danh mục thương hiệu có giá trị cao và nâng cao khả năng sinh lời của mạng lưới bán lẻ.
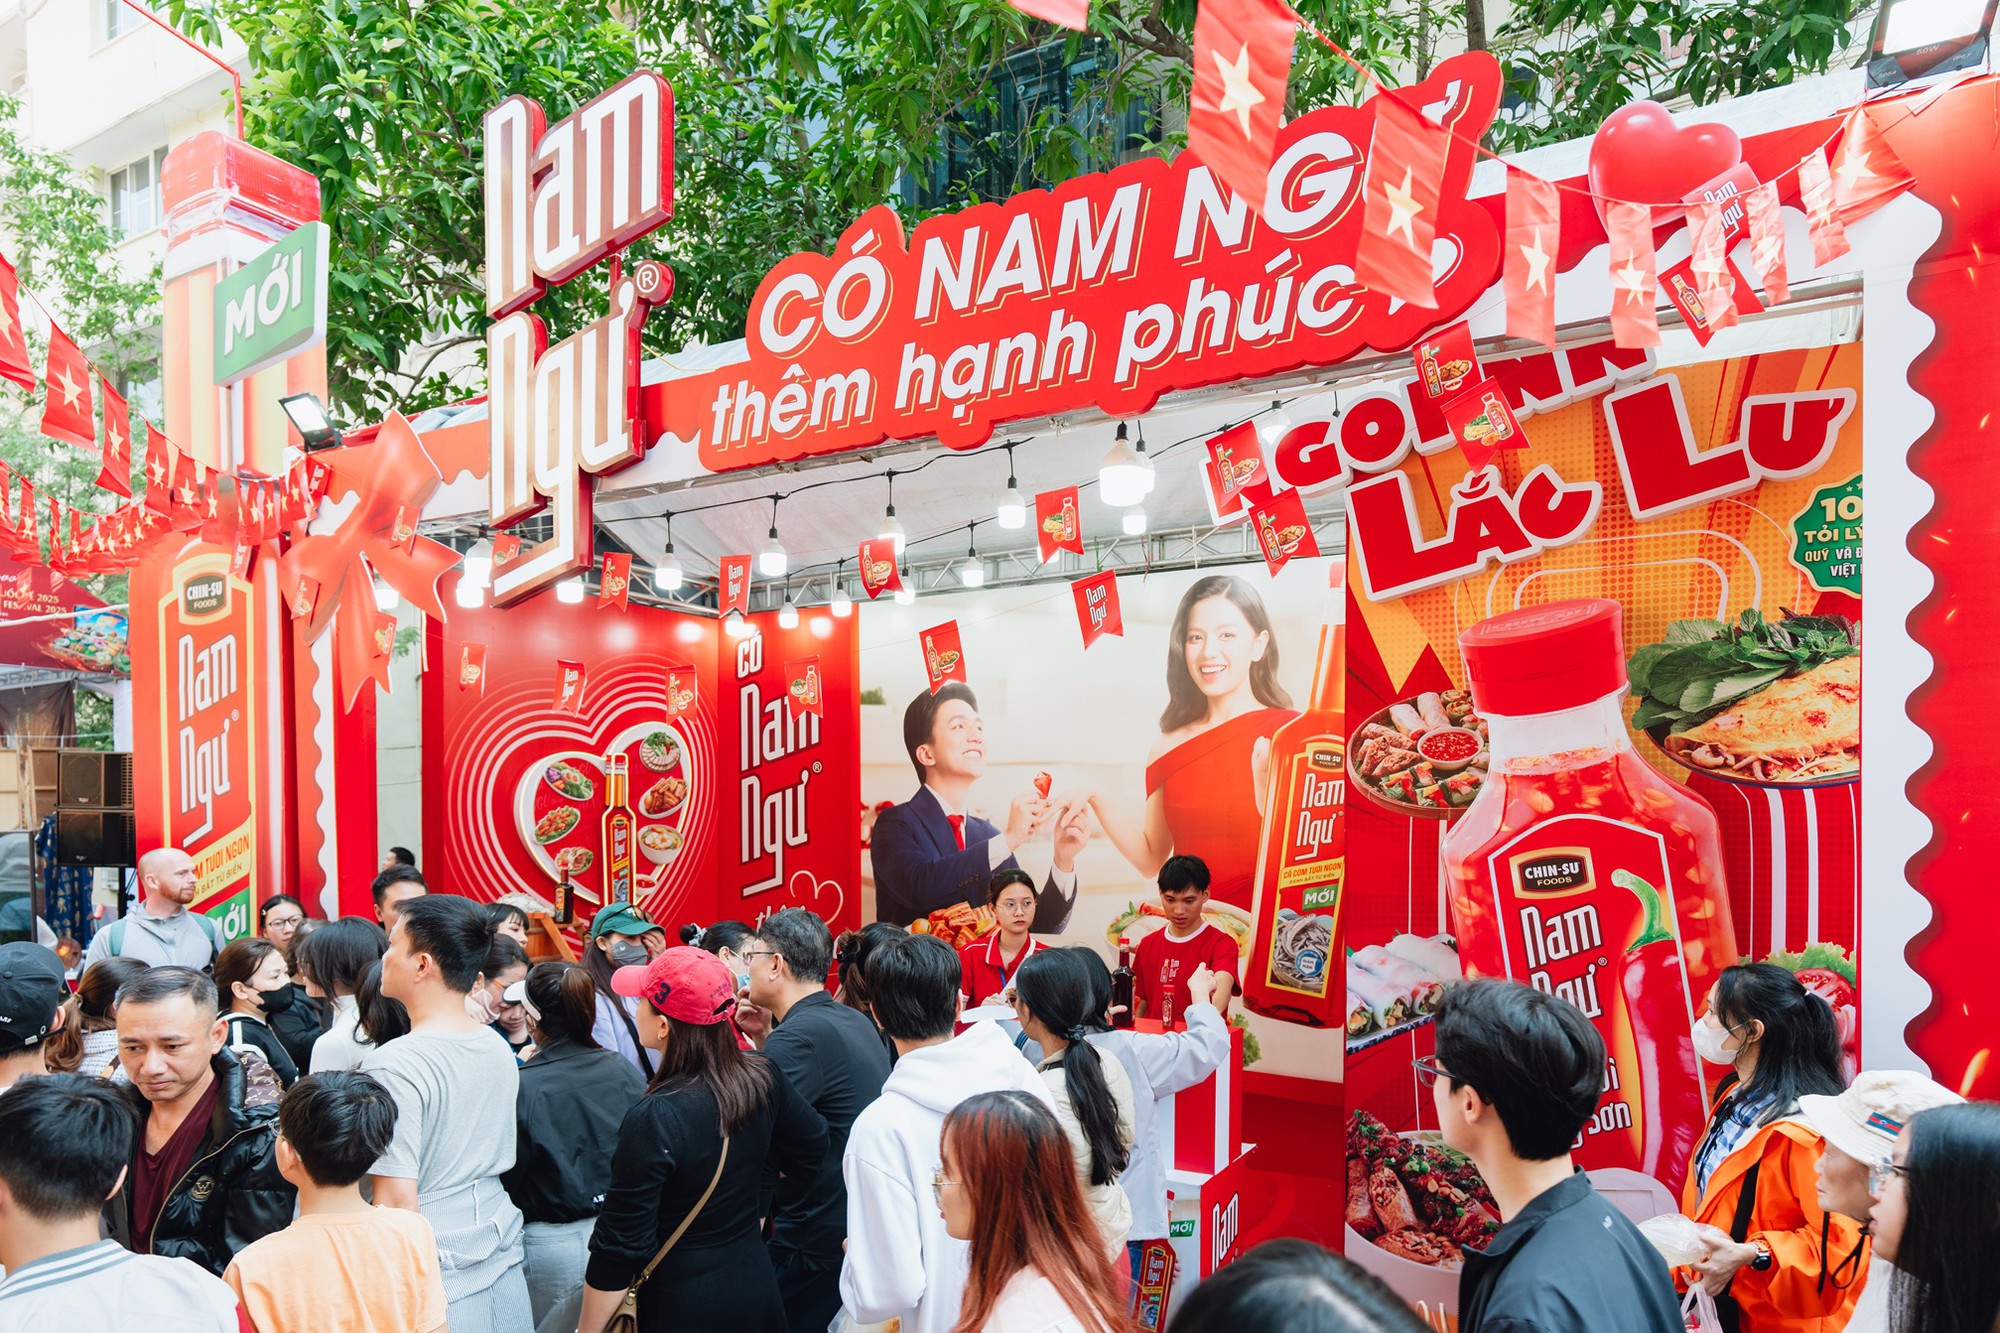
Masan Consumer ghi nhận doanh thu 8.743 tỷ đồng, tăng 16,3%. Danh mục thực phẩm tiện lợi cao cấp tăng trưởng gần 30%, trong khi thị phần Nam Ngư phục hồi lên khoảng 66–67%. Lợi nhuận MCH tăng 14,1% dù chi phí logistics còn cao, nhờ lợi thế quy mô, kiểm soát chi phí và điều chỉnh giá bán, giúp duy trì biên lợi nhuận gộp tương đối ổn định.
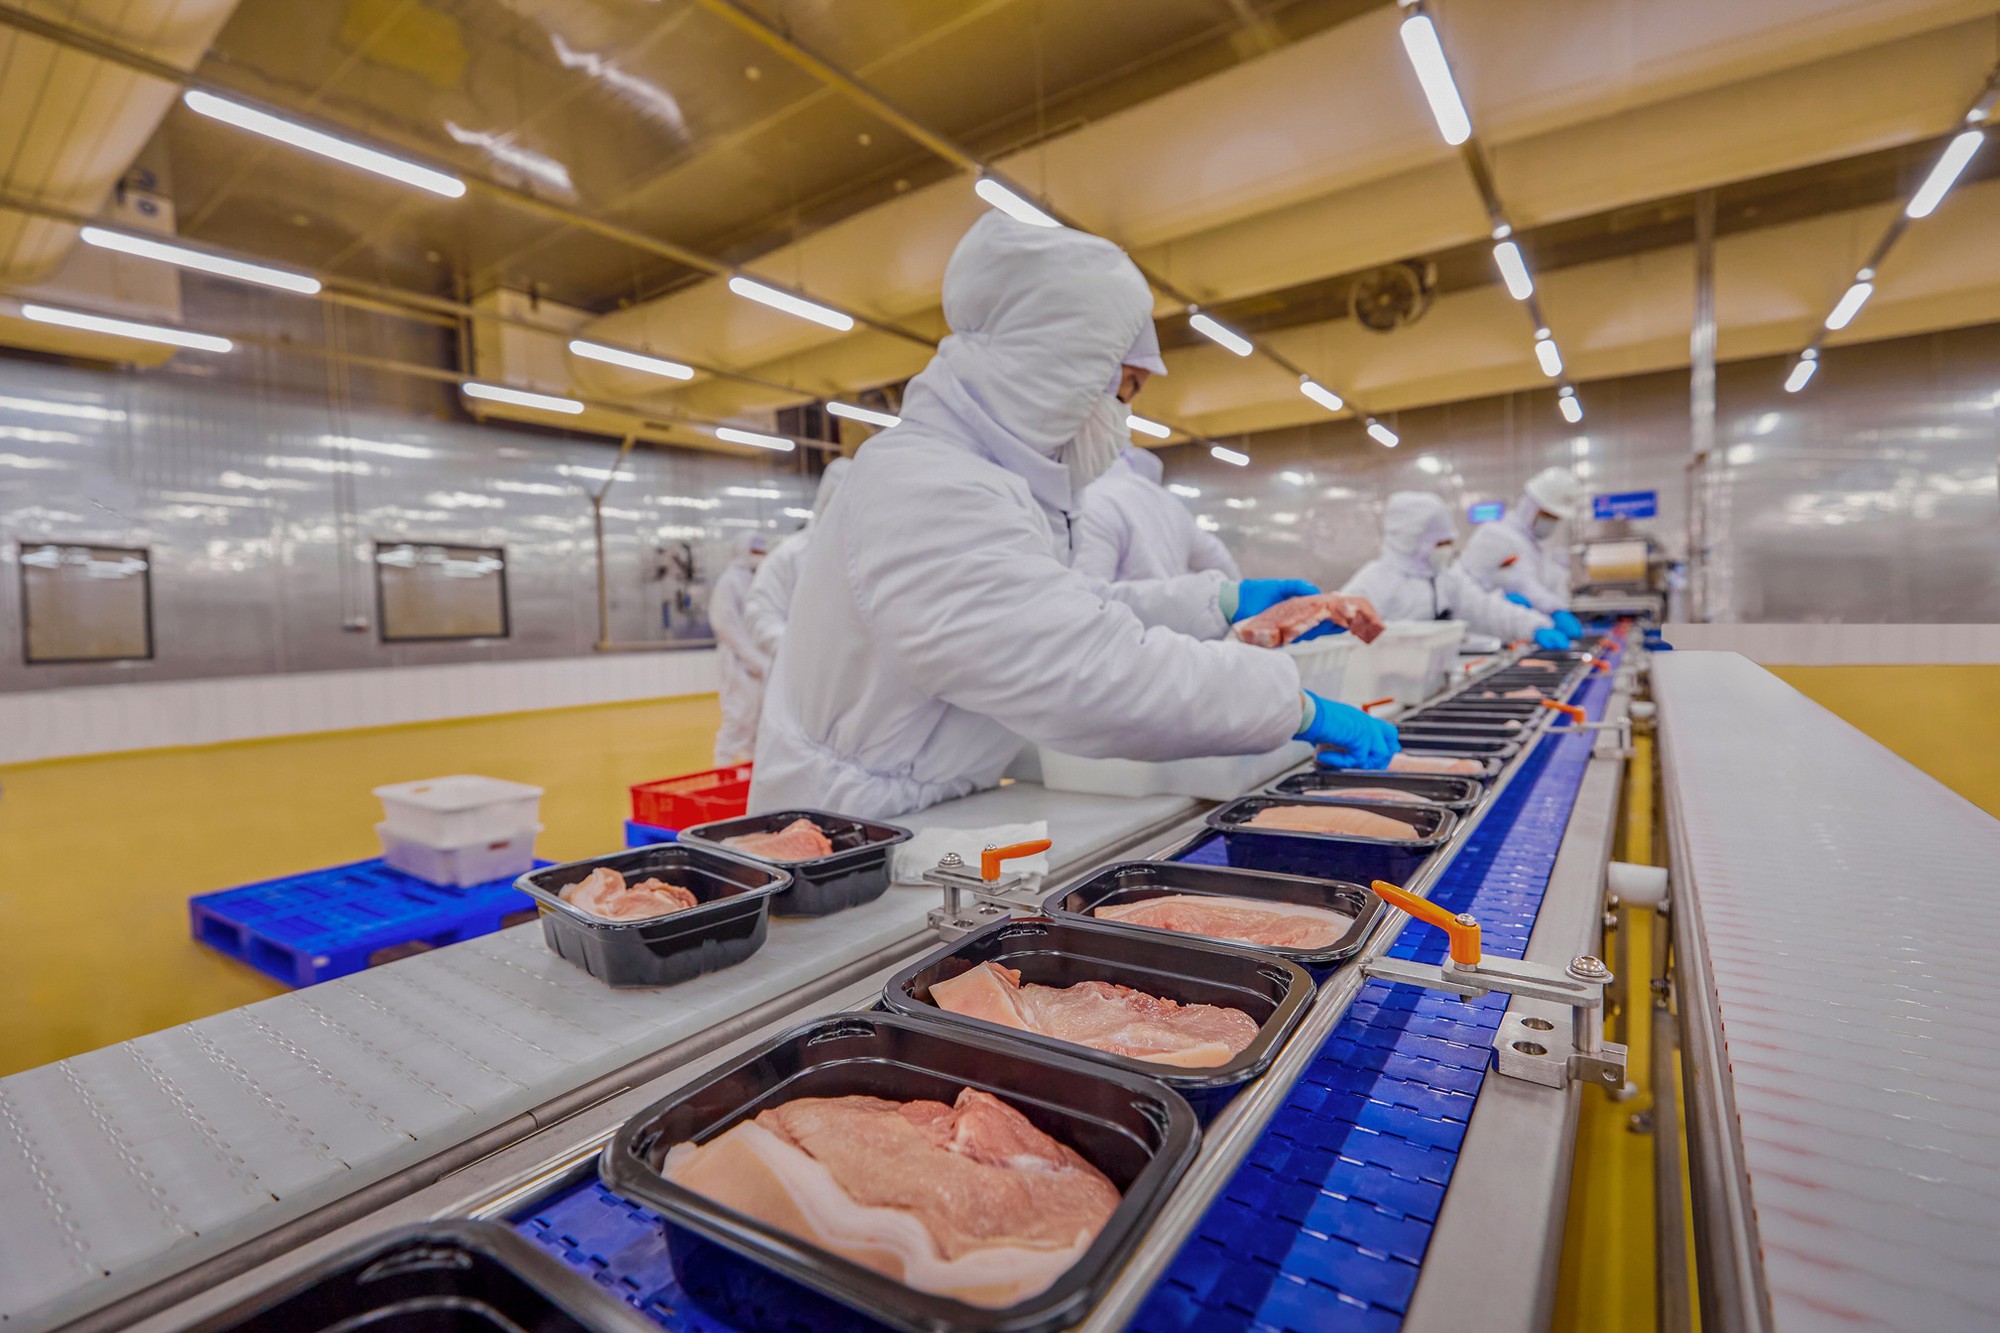
Tại Masan MEATLife (UPCoM: MML), doanh thu thịt chế biến tăng khoảng 34%, chiếm gần 40% tổng doanh thu. Với biên lợi nhuận gộp cao gấp khoảng hai lần thịt tươi, ngành hàng này đang góp phần cải thiện cơ cấu lợi nhuận của MML.
Ở lĩnh vực bán lẻ, WinCommerce (WCM) ghi nhận doanh thu quý III tăng 21,2%, đạt 12.775 tỷ đồng, trong khi NPAT Pre-MI tăng 86%, lên 325 tỷ đồng. Doanh thu tại các cửa hàng hiện hữu tăng 7%, cùng với 345 cửa hàng mở mới thuần trong quý, giúp doanh nghiệp nâng biên lợi nhuận ròng lên 2,5%, tăng khoảng 0,9 điểm phần trăm so với cùng kỳ.
Khu vực nông thôn tiếp tục là thị trường mở rộng trọng điểm, với biên EBITDA cao nhất hệ thống và thời gian hoàn vốn dưới ba năm. Khả năng tạo lợi nhuận và quản lý dòng tiền đang giúp WCM tự tài trợ mở rộng mạng lưới, giảm nhu cầu vốn hỗ trợ từ Tập đoàn.
Phúc Long Heritage cũng ghi nhận doanh thu tăng 14,2%, nhờ hoạt động giao hàng, hiệu suất cửa hàng cải thiện và chiến lược mở rộng có chọn lọc.
Từ lợi nhuận hiện tại đến nguồn lực tăng trưởng tiếp theo
Khả năng tự tài trợ của mảng tiêu dùng – bán lẻ, cùng dòng tiền từ các công ty thành viên, đang giúp Masan củng cố nguồn lực tài chính để đầu tư vào hoạt động kinh doanh cốt lõi và giảm nợ vay.
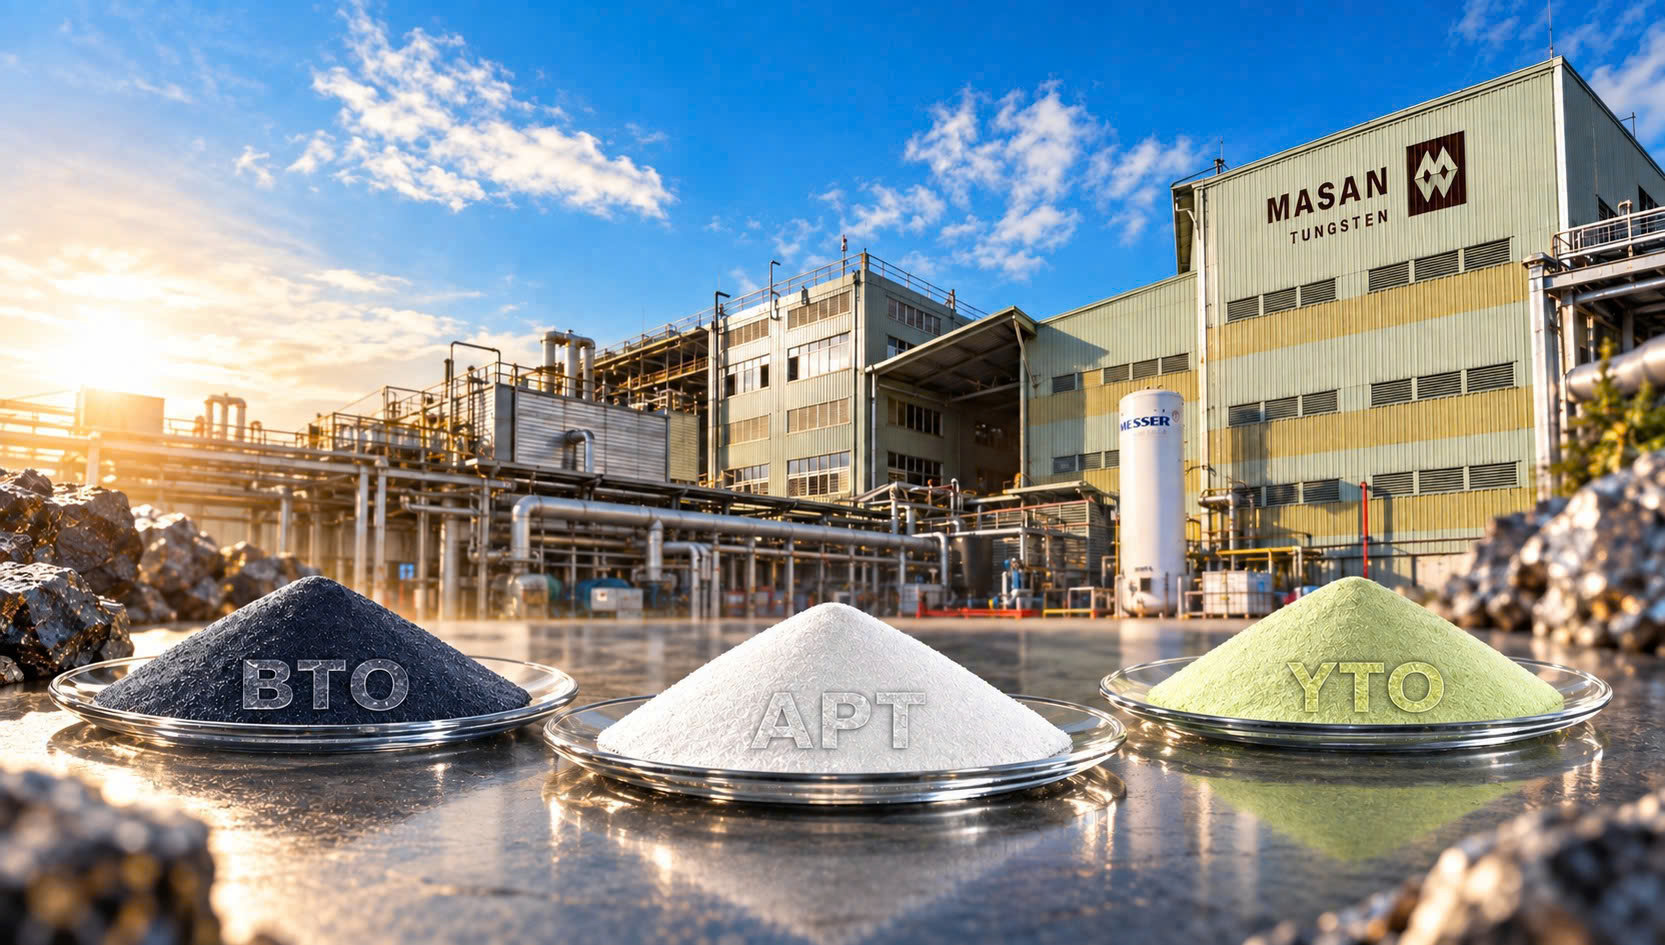
Trong quý III/2026, MSR ghi nhận NPAT Pre-MI đạt 2.148 tỷ đồng, tăng 29% so với quý trước dù giá APT bình quân giảm nhẹ so với quý II. Sản lượng tăng và chi phí được kiểm soát giúp doanh nghiệp khai thác hiệu quả hơn năng lực chế biến.
Kết quả kinh doanh của MSR cũng đang được chuyển thành dòng tiền cho cổ đông. Sau khoản cổ tức 1.000 đồng/cổ phiếu đã chi trả trong tháng 9, Đại hội đồng cổ đông MSR ngày 19/10 thông qua đợt tạm ứng tiếp theo ở mức 5.000 đồng/cổ phiếu. Từ năm 2027, doanh nghiệp định hướng chi trả cổ tức hằng năm tối thiểu 50% lợi nhuận sau thuế.
Bên cạnh đó, Techcombank tiếp tục đóng góp vào kết quả của Masan, với 1.410 tỷ đồng lợi nhuận từ công ty liên kết trong quý III.
Nguồn lực tài chính được củng cố cũng hỗ trợ chiến lược gia tăng sở hữu tại các nền tảng kinh doanh chủ lực. Theo kế hoạch giao dịch, Masan dự kiến nâng tỷ lệ sở hữu tại MCH từ khoảng 69,4% lên 74,9%, qua đó gia tăng phần lợi nhuận và cổ tức được hưởng từ doanh nghiệp tiêu dùng này.
Triển vọng của Masan tiếp tục nhận được đánh giá tích cực từ các tổ chức phân tích tài chính. Trong báo cáo ngày 26/10/2026, Chứng khoán TP.HCM (HSC) nâng mức định giá mục tiêu đối với MSN thêm 20%, lên 136.600 đồng/cổ phiếu, dựa trên triển vọng lợi nhuận từ MSR, tăng trưởng của Masan Consumer và khả năng sinh lời cải thiện tại WinCommerce. Cùng ngày, HSBC duy trì mức định giá mục tiêu 111.100 đồng/cổ phiếu, đồng thời tiếp tục đánh giá tích cực về triển vọng Tập đoàn.
Trong giai đoạn tới, Masan tập trung phát triển các thương hiệu tiêu dùng có giá trị cao, mở rộng mạng lưới bán lẻ có lợi nhuận và nâng cao hiệu quả sử dụng vốn. Cùng với dòng tiền từ các công ty thành viên, những yếu tố này được kỳ vọng hỗ trợ Tập đoàn tiếp tục tăng trưởng, giảm đòn bẩy tài chính và gia tăng giá trị dài hạn cho cổ đông.